Domain eintritte.de kaufen?
Wir ziehen mit dem Projekt
eintritte.de um.
Sind Sie am Kauf der Domain
eintritte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eintritte.de kaufen?
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
Warum ist die Fläche unter dem Graphen einer Änderungsrate des Bestands?
Die Fläche unter dem Graphen einer Änderungsrate des Bestands gibt das Ausmaß der Veränderung des Bestands über einen bestimmten Zeitraum an. Wenn die Änderungsrate positiv ist, bedeutet dies, dass der Bestand zunimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Zunahme an. Wenn die Änderungsrate negativ ist, bedeutet dies, dass der Bestand abnimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Abnahme an. Die Fläche unter dem Graphen ist daher ein Maß für die kumulative Veränderung des Bestands. **
Ähnliche Suchbegriffe für Bestands
Top-Angebote
Produkte zum Begriff Bestands:
-
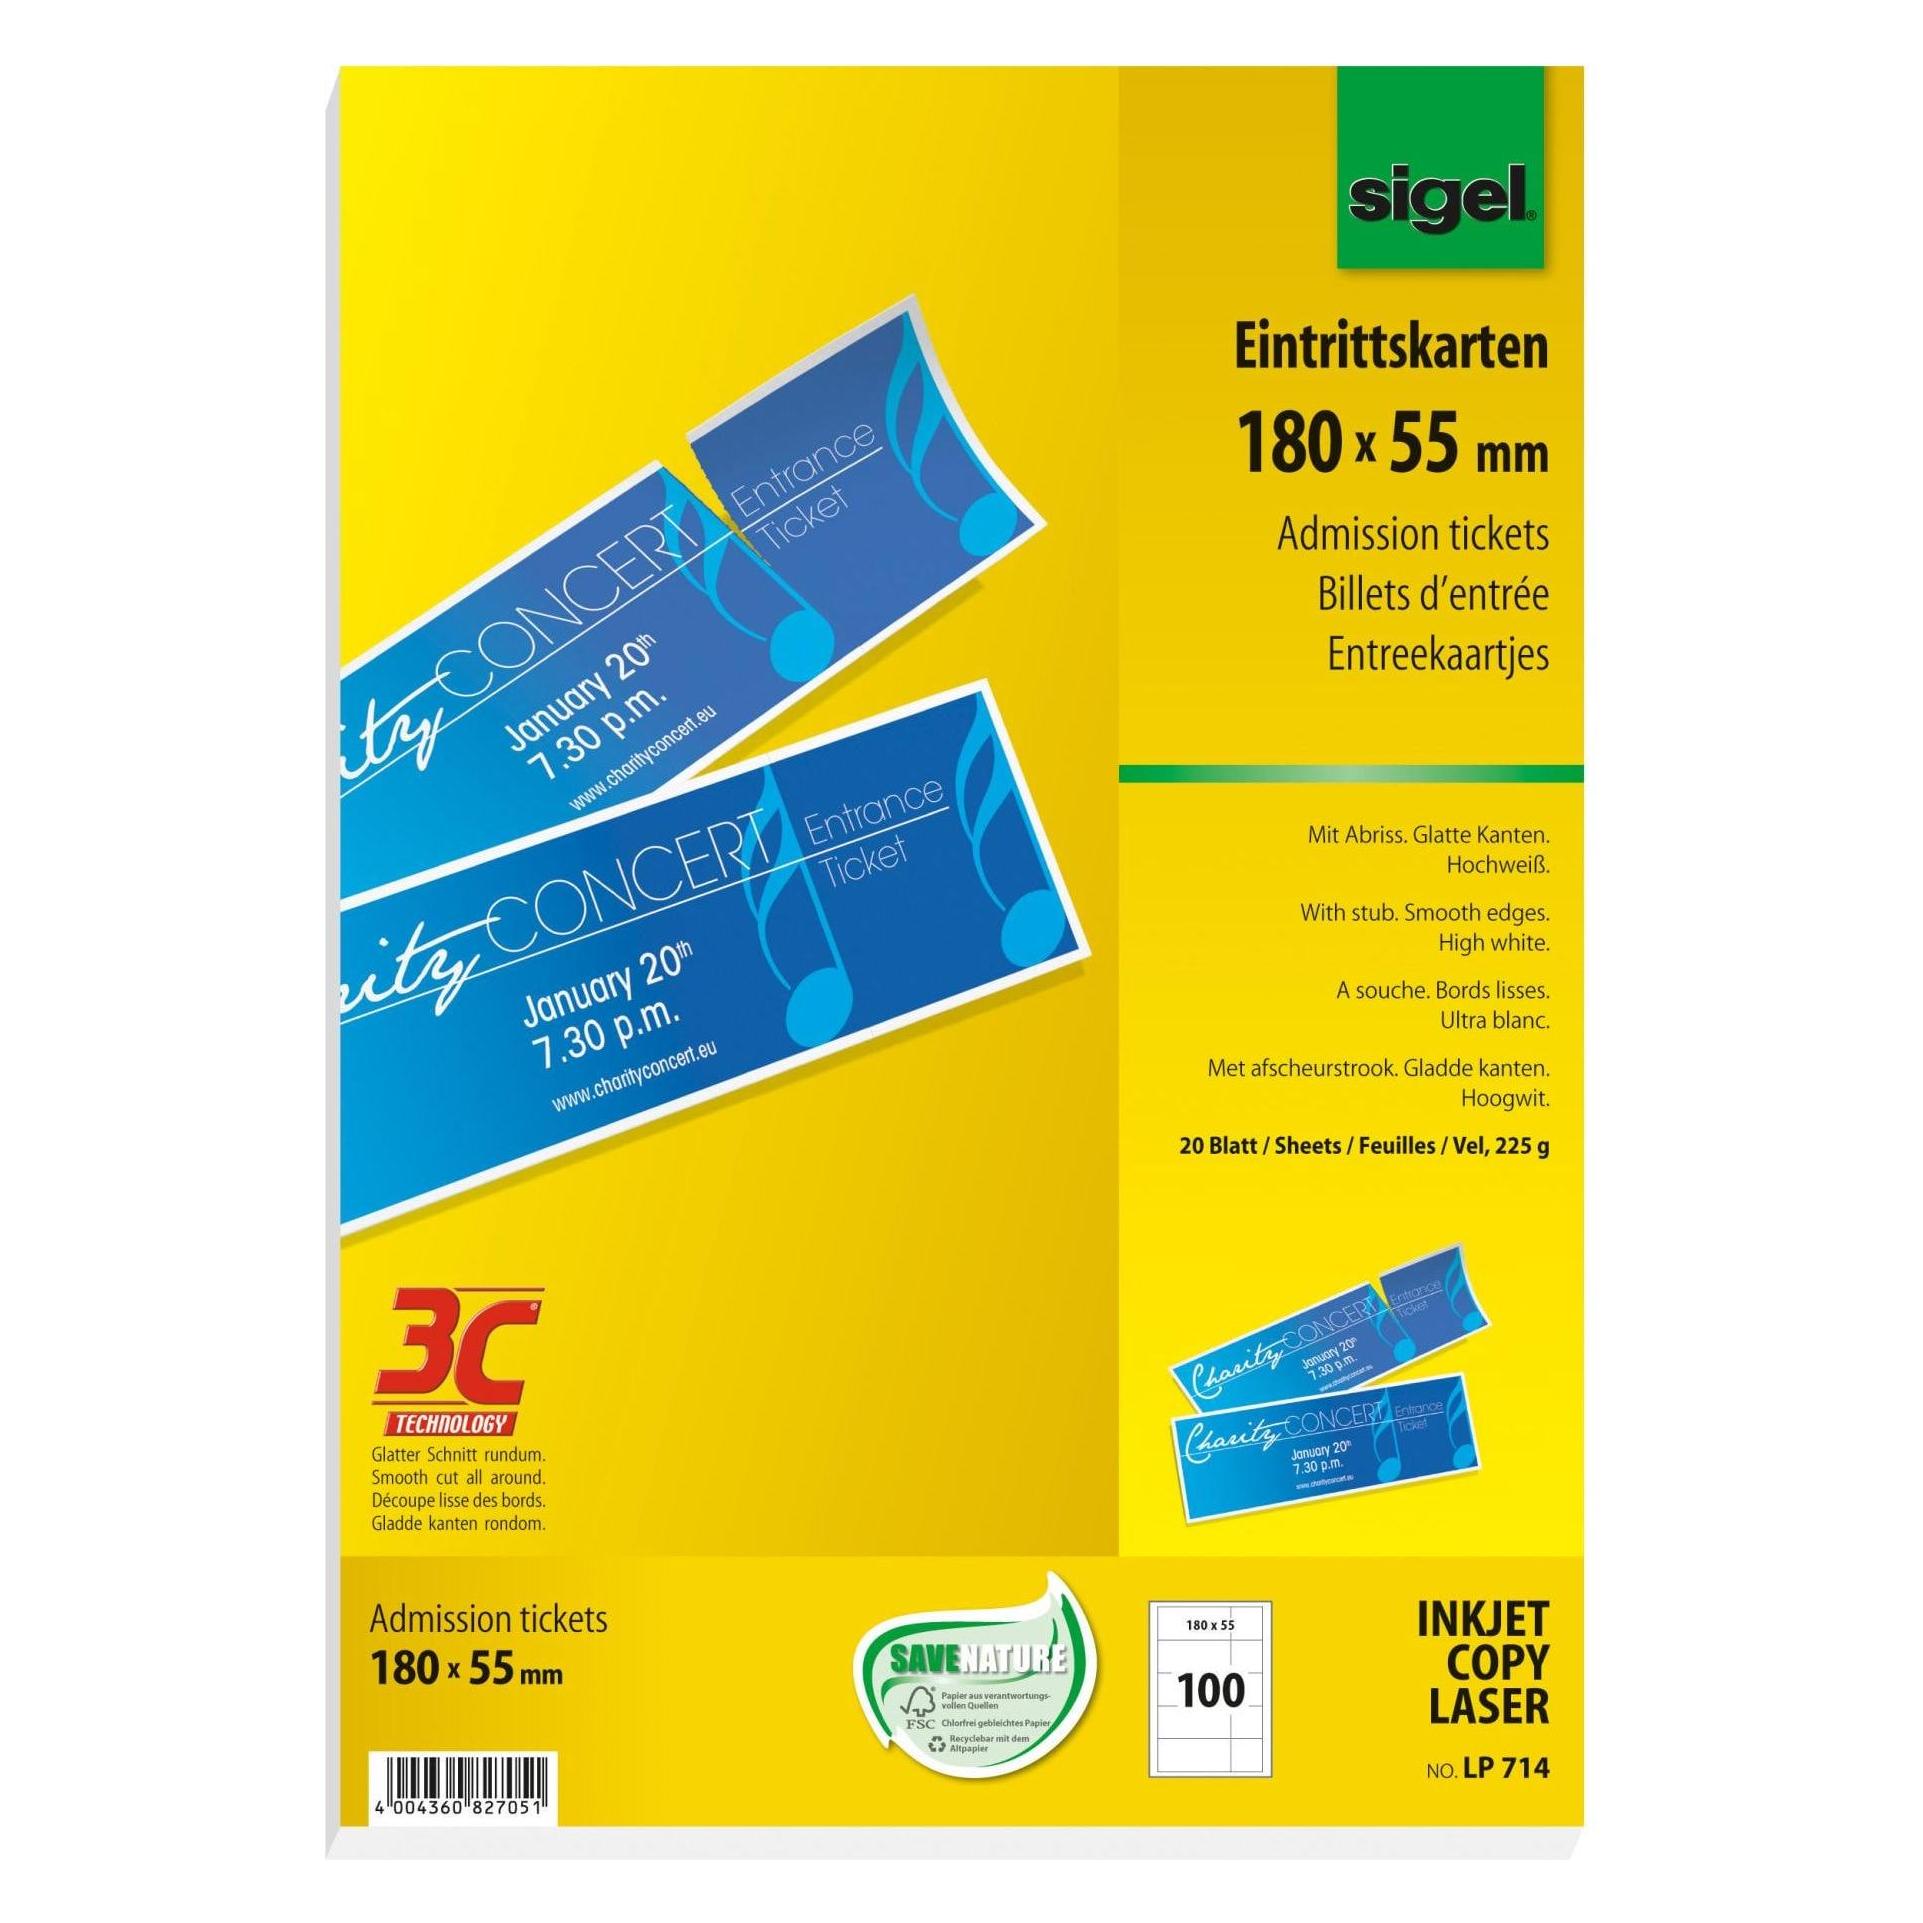
Herlitz, Etiketten, Eintrittskarten, 1.000 Abrisse je RolleDie Eintrittskarten von Herlitz sind eine praktische Lösung für Veranstaltungen und Partys, bei denen eine kontrollierte Zutrittsregelung erforderlich ist. Jede Rolle enthält 1.000 fortlaufend nummerierte Abrisse, die in verschiedenen Farben erhältlich sind, darunter gelb, rot, blau und grün. Diese Karten sind ideal für den Einsatz bei Festen, Messen oder anderen Veranstaltungen, bei denen eine einfache und effiziente Ticketvergabe notwendig ist. Mit einer kompakten Grösse von 30 x 55 mm sind die Karten handlich und leicht zu verteilen. Die Verpackung umfasst fünf Rollen, was eine ausreichende Menge für grössere Veranstaltungen bietet. Die Verwendung von hochwertigem Papier sorgt dafür, dass die Karten stabil und langlebig sind, während die fortlaufende Nummerierung eine einfache Nachverfolgbarkeit ermöglicht. - Fortlaufend nummerierte Abrisse für einfache Nachverfolgbarkeit - Praktische Grösse von 30 x 55 mm für einfache Handhabung - Inhalt von fünf Rollen mit jeweils 1.000 Abrissen - Vielseitig einsetzbar für verschiedene Veranstaltungen und Partys.36,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Täterschaft und Teilnahme im Schiffsbetrieb, Fachbücher von Philippos-Georgios KotsalisDas Fachbuch "Täterschaft und Teilnahme im Schiffsbetrieb" bietet eine umfassende Analyse der Verantwortlichkeit von Leitungspersonen im deutschen und griechischen maritimen Umweltstrafrecht. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Führung von Schiffsbetrieben ergeben. Der Autor Kotsalis bringt fundierte Kenntnisse und praxisnahe Perspektiven ein, um die komplexen Zusammenhänge zwischen Täterschaft und Teilnahme zu erläutern. Mit 582 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Aspekten und ist somit ein unverzichtbares Nachschlagewerk für Jurist*innen, Studierende und Fachleute im Bereich des Strafrechts und der Kriminologie. Die klare Struktur und die fundierte Argumentation machen es zu einem wertvollen Beitrag zur wissenschaftlichen Diskussion und zur praktischen Anwendung im maritimen Recht.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der unterscheidende Punkt zwischen einer Bestands- und einer Änderungsfunktion?
Eine Bestandsfunktion beschreibt den aktuellen Zustand oder den Wert einer bestimmten Größe oder Variable zu einem bestimmten Zeitpunkt. Eine Änderungsfunktion hingegen beschreibt, wie sich dieser Wert im Laufe der Zeit verändert. Eine Bestandsfunktion gibt also einen konkreten Wert an, während eine Änderungsfunktion die Veränderung dieses Wertes über die Zeit beschreibt. **
-
Wie erkennt man ein Bestands- und ein Erfolgskonto in der BWL?
In der BWL erkennt man ein Bestandskonto daran, dass es den aktuellen Stand eines Vermögensgegenstandes oder einer Verbindlichkeit zu einem bestimmten Zeitpunkt darstellt. Ein Erfolgskonto hingegen erfasst die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, um den Gewinn oder Verlust zu ermitteln. Bestandskonten haben in der Regel einen Anfangs- und Endbestand, während Erfolgskonten nur für einen bestimmten Zeitraum relevant sind. **
-
Kannst du bitte eine Erklärung und Beschreibung zu Bestands- und Erfolgsbuchungen geben?
Bestandsbuchungen sind Buchungen, die den Bestand an Vermögensgegenständen, Schulden oder Eigenkapital in der Bilanz eines Unternehmens erfassen. Sie erfassen beispielsweise den Kauf oder Verkauf von Vermögensgegenständen oder die Aufnahme oder Rückzahlung von Schulden. Erfolgsbuchungen hingegen erfassen die Erträge und Aufwendungen eines Unternehmens und spiegeln somit den Gewinn oder Verlust wider. Sie erfassen beispielsweise den Umsatz, die Kosten für Waren oder Dienstleistungen oder die Abschreibungen auf Vermögensgegenstände. **
-
Welche Kriterien spielen eine Rolle bei der Bestimmung des Bestands in einem Unternehmen?
Die Kriterien, die eine Rolle bei der Bestimmung des Bestands in einem Unternehmen spielen, sind die Nachfrage der Kunden, die Lieferzeiten der Lieferanten und die Lagerkosten. Durch die genaue Analyse dieser Kriterien kann der optimale Bestand für das Unternehmen festgelegt werden, um eine reibungslose Produktion und Lieferung sicherzustellen. Eine regelmäßige Überprüfung und Anpassung des Bestands ist wichtig, um Engpässe zu vermeiden und die Effizienz zu steigern. **
Was sind die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands?
Die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands sind Planung, Überwachung und Kontrolle. Durch eine strategische Planung können Ressourcen effizient genutzt und Risiken minimiert werden. Die regelmäßige Überwachung und Kontrolle des Bestands ermöglicht eine rechtzeitige Anpassung an Veränderungen und eine langfristige Sicherung des Bestands. **
Welche Anwendungen nutzen Unternehmen typischerweise für die Verwaltung ihres Bestands und zur Steigerung ihrer Effizienz?
Unternehmen nutzen typischerweise Lagerverwaltungssysteme, um ihren Bestand zu verwalten und Prozesse zu optimieren. Zudem setzen sie häufig auf ERP-Systeme, um alle Unternehmensbereiche zu integrieren und die Effizienz zu steigern. Auch die Nutzung von Data-Analytics-Tools zur Analyse von Bestandsdaten wird immer beliebter, um fundierte Entscheidungen zu treffen. **
Top-Angebote
Produkte zum Begriff Bestands:
-
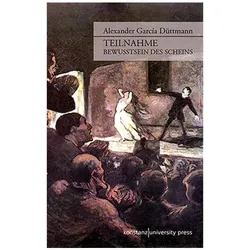
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herlitz, Etiketten, Eintrittskarten, 1.000 Abrisse je RolleDie Eintrittskarten von Herlitz sind eine praktische Lösung für Veranstaltungen und Partys, bei denen eine kontrollierte Zutrittsregelung erforderlich ist. Jede Rolle enthält 1.000 fortlaufend nummerierte Abrisse, die in verschiedenen Farben erhältlich sind, darunter gelb, rot, blau und grün. Diese Karten sind ideal für den Einsatz bei Festen, Messen oder anderen Veranstaltungen, bei denen eine einfache und effiziente Ticketvergabe notwendig ist. Mit einer kompakten Grösse von 30 x 55 mm sind die Karten handlich und leicht zu verteilen. Die Verpackung umfasst fünf Rollen, was eine ausreichende Menge für grössere Veranstaltungen bietet. Die Verwendung von hochwertigem Papier sorgt dafür, dass die Karten stabil und langlebig sind, während die fortlaufende Nummerierung eine einfache Nachverfolgbarkeit ermöglicht. - Fortlaufend nummerierte Abrisse für einfache Nachverfolgbarkeit - Praktische Grösse von 30 x 55 mm für einfache Handhabung - Inhalt von fünf Rollen mit jeweils 1.000 Abrissen - Vielseitig einsetzbar für verschiedene Veranstaltungen und Partys.36,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Täterschaft und Teilnahme im Schiffsbetrieb, Fachbücher von Philippos-Georgios KotsalisDas Fachbuch "Täterschaft und Teilnahme im Schiffsbetrieb" bietet eine umfassende Analyse der Verantwortlichkeit von Leitungspersonen im deutschen und griechischen maritimen Umweltstrafrecht. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Führung von Schiffsbetrieben ergeben. Der Autor Kotsalis bringt fundierte Kenntnisse und praxisnahe Perspektiven ein, um die komplexen Zusammenhänge zwischen Täterschaft und Teilnahme zu erläutern. Mit 582 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Aspekten und ist somit ein unverzichtbares Nachschlagewerk für Jurist*innen, Studierende und Fachleute im Bereich des Strafrechts und der Kriminologie. Die klare Struktur und die fundierte Argumentation machen es zu einem wertvollen Beitrag zur wissenschaftlichen Diskussion und zur praktischen Anwendung im maritimen Recht.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Warum ist die Fläche unter dem Graphen einer Änderungsrate des Bestands?
Die Fläche unter dem Graphen einer Änderungsrate des Bestands gibt das Ausmaß der Veränderung des Bestands über einen bestimmten Zeitraum an. Wenn die Änderungsrate positiv ist, bedeutet dies, dass der Bestand zunimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Zunahme an. Wenn die Änderungsrate negativ ist, bedeutet dies, dass der Bestand abnimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Abnahme an. Die Fläche unter dem Graphen ist daher ein Maß für die kumulative Veränderung des Bestands. **
-
Was ist der unterscheidende Punkt zwischen einer Bestands- und einer Änderungsfunktion?
Eine Bestandsfunktion beschreibt den aktuellen Zustand oder den Wert einer bestimmten Größe oder Variable zu einem bestimmten Zeitpunkt. Eine Änderungsfunktion hingegen beschreibt, wie sich dieser Wert im Laufe der Zeit verändert. Eine Bestandsfunktion gibt also einen konkreten Wert an, während eine Änderungsfunktion die Veränderung dieses Wertes über die Zeit beschreibt. **
-
Wie erkennt man ein Bestands- und ein Erfolgskonto in der BWL?
In der BWL erkennt man ein Bestandskonto daran, dass es den aktuellen Stand eines Vermögensgegenstandes oder einer Verbindlichkeit zu einem bestimmten Zeitpunkt darstellt. Ein Erfolgskonto hingegen erfasst die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, um den Gewinn oder Verlust zu ermitteln. Bestandskonten haben in der Regel einen Anfangs- und Endbestand, während Erfolgskonten nur für einen bestimmten Zeitraum relevant sind. **
Ähnliche Suchbegriffe für Bestands
-
Kannst du bitte eine Erklärung und Beschreibung zu Bestands- und Erfolgsbuchungen geben?
Bestandsbuchungen sind Buchungen, die den Bestand an Vermögensgegenständen, Schulden oder Eigenkapital in der Bilanz eines Unternehmens erfassen. Sie erfassen beispielsweise den Kauf oder Verkauf von Vermögensgegenständen oder die Aufnahme oder Rückzahlung von Schulden. Erfolgsbuchungen hingegen erfassen die Erträge und Aufwendungen eines Unternehmens und spiegeln somit den Gewinn oder Verlust wider. Sie erfassen beispielsweise den Umsatz, die Kosten für Waren oder Dienstleistungen oder die Abschreibungen auf Vermögensgegenstände. **
-
Welche Kriterien spielen eine Rolle bei der Bestimmung des Bestands in einem Unternehmen?
Die Kriterien, die eine Rolle bei der Bestimmung des Bestands in einem Unternehmen spielen, sind die Nachfrage der Kunden, die Lieferzeiten der Lieferanten und die Lagerkosten. Durch die genaue Analyse dieser Kriterien kann der optimale Bestand für das Unternehmen festgelegt werden, um eine reibungslose Produktion und Lieferung sicherzustellen. Eine regelmäßige Überprüfung und Anpassung des Bestands ist wichtig, um Engpässe zu vermeiden und die Effizienz zu steigern. **
-
Was sind die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands?
Die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands sind Planung, Überwachung und Kontrolle. Durch eine strategische Planung können Ressourcen effizient genutzt und Risiken minimiert werden. Die regelmäßige Überwachung und Kontrolle des Bestands ermöglicht eine rechtzeitige Anpassung an Veränderungen und eine langfristige Sicherung des Bestands. **
-
Welche Anwendungen nutzen Unternehmen typischerweise für die Verwaltung ihres Bestands und zur Steigerung ihrer Effizienz?
Unternehmen nutzen typischerweise Lagerverwaltungssysteme, um ihren Bestand zu verwalten und Prozesse zu optimieren. Zudem setzen sie häufig auf ERP-Systeme, um alle Unternehmensbereiche zu integrieren und die Effizienz zu steigern. Auch die Nutzung von Data-Analytics-Tools zur Analyse von Bestandsdaten wird immer beliebter, um fundierte Entscheidungen zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.